Estimado inversor,
Les presentamos la carta de EQUATH correspondiente al tercer trimestre de 2026, con nuestra visión del mercado y las prioridades de gestión de la cartera hospitality.
Como gestora, nuestra responsabilidad ante el inversor es asignar el capital con disciplina, supervisar cada vehículo y rendir cuentas de su evolución. Este compromiso orienta nuestra actuación durante todo el ciclo de inversión.
Marco de mercado
Las tensiones geopolíticas han mantenido la presión sobre la energía. El Brent superó los 100 dólares durante buena parte de septiembre, en un entorno de repunte de las rentabilidades de la deuda a largo plazo. Para el real estate, esto significa mayor competencia por el capital y unaexigencia superior sobre la rentabilidad que debe ofrecer cada activo.
El BCE elevó sus tipos oficiales en 25 puntos básicos el 10 de septiembre. Desde el día 16, la facilidad de depósito se sitúa en el 2,50 % y las operaciones principales de financiación en el 2,65 %.
Sus proyecciones de septiembre para la zona del euro contemplan una inflación media del 3,0 % en 2026 y del 2,5 % en 2027.
El efecto inmobiliario alcanza tanto a la financiación como a la valoración de salida. Una deuda más cara consume margen y puede limitar el precio que paga el comprador. El impacto depende del tipo contratado, los vencimientos y la necesidad de refinanciación. Cada mes adicional de desarrollo puede aumentar intereses y gastos antes de generar ingresos.
La inflación añade presión sobre materiales, transporte y subcontratación, y puede elevar los costes del operador hotelero. La actualización de rentas no elimina ese riesgo: debemos valorar la capacidad de pago del arrendatario y la sostenibilidad del negocio. Con una misma renta, una mayor rentabilidad exigida por el comprador reduce el valor del activo.
Cartera de proyectos
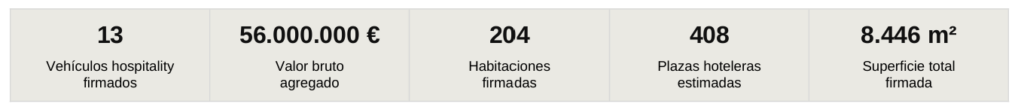
Cartera hospitality en Barcelona y su área metropolitana, actualizada a 19 de octubre de 2026 e incluyendo la nueva operación de Castelao 5.
El perímetro incluye activos entregados y proyectos en distintas fases. El valor bruto agregado expresa la dimensión de la cartera; no equivale a capital invertido, patrimonio neto ni ingresos realizados por ventas.
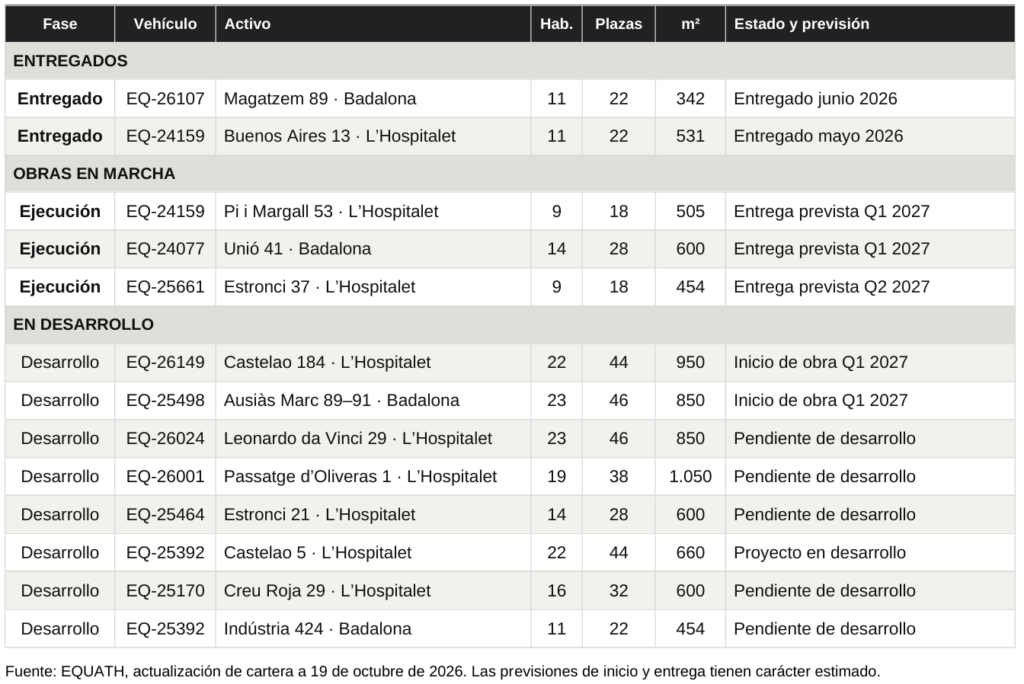
Buenos Aires 13 y Magatzem 89 completaron su entrega en el segundo trimestre. Pi i Margall 53 y Unió 41 tienen su entrega prevista para Q1 2027; Estronci 37, para Q2 2027. El inicio de obra de Castelao 184 y Ausiàs Marc 89–91 está previsto para Q1 2027.
En ejecución, la atención se centra en el coste pendiente, el avance certificado y los requisitos de entrega. En desarrollo, la activación de obra debe apoyarse en la situación de las licencias y en la cobertura financiera del presupuesto. La concentración territorial y sectorial exige una lectura conjunta de las necesidades de caja, los recursos de ejecución y el calendario de salidas.
Nueva incorporación Castelao 5
Durante octubre hemos incorporado a la cartera Castelao 5, en L’Hospitalet de Llobregat, identificado con el código EQ-25392. El proyecto se encuentra en desarrollo y contempla 22 habitaciones, 44 plazas y 660 m².
La nueva operación añade 5,0 M€ al valor bruto agregado de la cartera, que pasa de 51,0 M€ a 56,0 M€. Con esta incorporación, el perímetro alcanza 13 vehículos, 204 habitaciones, 408 plazas estimadas y 8.446 m². Estas magnitudes ya se incluyen en el cuadro de esta carta.
Prioridades para el cuarto trimestre
La prioridad es completar las operaciones más avanzadas y asegurar que cada vehículo dispone de recursos para atender sus compromisos. La asignación de nueva inversión debe ser compatible con las necesidades financieras y la capacidad de ejecución de la cartera existente.
El control económico debe centrarse en el coste a terminación: cuánto se ha ejecutado, qué queda por contratar y qué desviaciones pueden afectar al resultado. La programación de tesorería debe recoger los pagos de obra, las obligaciones financieras y la holgura necesaria ante retrasos. Así podremos detectar necesidades de caja antes de que condicionen una negociación o el avance del proyecto.
La preparación de la salida exige coordinar la terminación técnica, la documentación administrativa y las condiciones comerciales. Cuando interviene un operador, el arrendamiento, sus garantías y la distribución de obligaciones forman parte del análisis de valor. El seguimiento al inversor debeexplicar cómo evoluciona esa posición y qué falta para recuperar el capital.
Cierre
Afrontamos el último trimestre con una prioridad definida: proteger el margen y completar la ejecución de cada operación. El crecimiento debe apoyarse en capacidad financiera y de gestión suficiente.
Mantendremos el rigor en la selección y la claridad en la información al inversor.
Gracias por su confianza.
Atentamente,
EQUATH PRIVATE EQUITY
David Durán
Socio fundador
Barcelona, 19 de octubre de 2026
EQUATH Private Equity
CIF B56572175 | Plaza Urquinaona 6, 10D, 08010, Barcelona | +34 93 271 02 07 | info@equath.com
Los potenciales de revalorización indicados en este documento se basan en modelos internos de valoración, análisis de mercado e hipótesis de ejecución y salida de EQUATH Real Estate. Tienen carácter meramente informativo y no constituyen garantía de rentabilidad, recomendación de inversión ni oferta vinculante. La información contenida es confidencial y no podrá ser reproducida, distribuida ni comunicada a terceros sin autorización expresa. En caso de incluir datos personales, estos serán tratados conforme a la normativa vigente.